لایحه تاخیرات چیست؟ راهنمای جامع پیمانکاران
اکثر پروژه های عمرانی در اثر چالش ها و مشکلات موجود در طول پروژه، در مدت اولیه پیمان به اتمام نمی رسند. بنابراین هرگاه در پایان مدت اولیه پیمان یا تمدید آن، کار به اتمام نرسیده باشد، علل تاخیر کار بررسی شده و مجاز یا غیرمجاز بودن تاخیرات تعیین میشود. سپس تاخیرات مجاز در برنامه زمانبندی مصوب لحاظ شده و مدت پیمان تمدید میشود. لایحه تاخیرات (به انگلیسی Delay report) سندی است که در پروژه های عمرانی از جانب پیمانکار ارائه می گردد و دلایلی را مطرح می سازد که نشان می دهد پیمانکار در تاخیرات پروژه مقصر نیست.
تعریف لایحه تاخیرات و جایگاه آن در قراردادهای پیمانکاری
براساس ماده 30 شرایط عمومی پیمان (نشریه 4311)، در پايان مدت اوليه پيمان يا هر تمديد مدت پيمان، اگر كار به اتمام نرسيده باشد، در صورت وقوع هر يک از موارد ده گانه ای كه موجب افزايش مدت اجرای كار شود، پيمانكار می تواند درخواست تمديد مدت پيمان را بنمايد. مهندس مشاور با كسب نظر پيمانكار علل تاخير كار را بررسی می كند و ميزان مدت مجاز و غير مجاز آن را با توافق پيمانكار تعيين مي نمايد و نتيجه كار را به كارفرما گزارش می دهد و سپس نظر كارفرما را در مورد ميزان مجاز يا غير مجاز تاخير كار به پيمانكار اعلام می كند و معادل مدت تاخير مجاز، مدت پيمان را تمديد می نمايد. مجموع این محاسبات، دلایل توجیهی و علل تاخیر کار در قالب لایحه تاخیرات تهیه و به مشاور و کارفرما ارائه می شود.
لایحه تاخیرات در پروژه های عمرانی از سه نظر اهمیت می یابد.
1- جریمه تاخیر و یا پاداش تسریع در کار
در تمام قراردادهای پیمانکاری، زمان اجرای پروژه (در کنار کیفیت و هزینه) بعنوان یکی از ارکان اصلی موفقیت پروژه محسوب میشود. پیمانکار طبق قرارداد متعهد می شود که با دریافت مبلغ مشخصی، پروژه معینی را در زمان تعیین شده به انجام برساند و در صورت عدم انجام به موقع تعهداتش مشمول جرایمی خواهد شد. چرا که براساس قانون مدنی، اثبات عدم امکان انجام تعهد، بر عهده متعهد می باشد و اثبات عدم امکان دستیابی به تعهد زمانی در قالب لایحه توجیه تاخیرات صورت می پذیرد. از سوی دیگر، چون تکمیل و تحویل سریعتر پروژه، منافع قابل توجهی برای کارفرمایان دارد، در بسیاری از قراردادها، پاداش تسریع کار نیز در نظر گرفته می شود.
برای مثال، براساس ماده 50 شرایط عمومی پیمان (نشریه 4311)، اگر در مقابل اتمام پیش از موعد كار، در اسناد و مدارک پیمان، پرداخت هزینه تسریع كار به پیمانكار پیش بینی شده باشد و پیمانكار پیش از سپری شدن مدت پیمان، عملیات موضوع پیمان را تكمیل كند و آماده تحویل نماید، پیمانكار محق به دریافت هزینه تسریع طبق شرایط پیش بینی شده می باشد.
باید توجه داشت که براساس ماده 14 شرایط عمومی پیمان، مدت پیمان، مدت درج شده در بند ماده 4 موافقت نامه (مدت اولیه پیمان) و تغییرات احتمالی است كه بر اساس ماده 30 در آن ایجاد می شود. یعنی اگر تاخیرات پیمانکار برای مدتی بیش از زمان اتمام کار مجاز شود. پیمانکار بابت فاصله زمانی میان اتمام واقعی کار و زمان تاخیرات مجاز، مشمول پاداش تسریع در کار می گردد.
از سوی دیگر، در صورتی كه مدت انجام كار بیش از مدت اولیه پیمان به علاوه مدت های تمدید شده پیمان به طول انجامد، مهندس مشاور با رعایت ماده 30 و رسیدگی به دلایل پیمانكار، مدت تاخیر غیر مجاز را تعیین می كند تا پس از تصویب كارفرما به شرح زیر، ملاک محاسبه خسارت تاخیر قرار گیرد:
- هرگاه جمع مدت تاخیر غیر مجاز از یک دهم مدت پیمان بیشتر نشود، برای هر روز تاخیر، یک دو هزارم مبلغ باقیمانده كار كه در اجرای آن تاخیر شده است.
- هرگاه جمع مدت تاخیر غیر مجاز از یک دهم مدت پیمان بیشتر شود، تا یک دهم مدت پیمان طبق بند قبل و برای مازاد بر آن تا یک چهارم مدت پیمان، برای هر روز تاخیر یك هزارم مبلغ باقیمانده كار كه در اجرای آن تاخیر شده است.
- هرگاه جمع مدت تاخیر غیر مجاز از یک چهارم مدت پیمان بیشتر شود ولی پیمان ادامه یابد، اگرچه مجموع خسارت های تاخیر قابل دریافت از پیمانكار نمی تواند از جمع خسارت محاسبه شده بر پایه بند قبل بیشتر شود اما کارفرما محق به فسخ پیمان خواهد بود.
2- تعدیل بهای صورت وضعیت کارکرد
براساس دستورالعمل تعدیل آحاد بهای پیمان ها، مبلغ صورت وضعیت های تعدیل قابل پرداخت به پیمانکار به شدت به تاخیرات مجاز پروژه وابسته می باشد. چرا که عملیات اجرا شده در مدت تاخیر غیر مجاز، صرفاً با متوسط شاخص های دوره های مربوط به مدت مجاز پیمان (از اولین شاخص تا آخرین شاخص دوره تاخیرات مجاز) تعدیل می شود. درصورتیکه عملیات اجرا شده در مدت تاخیرات مجاز، با شاخص های دوره واقعی انجام کار تعدیل می شود.
همچنین، در فرمول محاسبه مبلغ تعدیل، در صورت مجاز بودن تاخیرات پروژه، ضریب 0.95 به 0.975 تبدیل می شود و 2.5 درصد به مبلغ کل صورت وضعیتهای تعدیل اضافه می گردد که در لایحه تاخیرات قابل ادعاست.
3- محاسبه و جبران ضرر و زیان پیمانکار
روش محاسبه میزان ضرر و زیان و نحوه طرح لایحه ضرر و زیان پروژه در مقاله مجزایی بطور مفصل بیان گردیده است. نکته آنجاست که بسیاری از ادعاهای قابل طرح در لایحه ضرر و زیان پروژه از جمله هزینه های بالاسری و تجهیز کارگاه، وابستگی شدیدی به مدت انجام کار دارند و تنها در صورت مجاز بودن تاخیرات می توان هزینه های مرتبط با این موضوعات را بعنوان بخشی از لایحه ضرر و زیان پیمانکار دریافت نمود.
اگر تاخیرات پروژه غیر مجاز باشد، تطویل مدت انجام کار، ناشی از قصور پیمانکار است و هزینه های مترتب بر آن نیز بر گردن پیمانکار خواهد بود.
لایحه تاخیرات به انگلیسی و استانداردهای بینالمللی
اگر بخواهید در استانداردهای بین المللی به جستجوی لایحه تاخیرات (Delay Report)، تحلیل تاخیرات (TIA) یا تمدید مدت پیمان (EOT) بپردازید، پیشنهاد می کنیم در اولین قدم به پروتکل تهیه شده از سوی انجمن حقوق احداث انگلستان (SCL) مراجعه کنید. این پروتکل اگرچه ابتدا در سال 2017 در انگلستان تعریف شد اما بدلیل انعطاف پذیری بالا و کاربردی بودن، به سرعت در سطح بین المللی مورد استقبال قرار گرفت و امروزه بعنوان مرجعی معتبر در رسیدگی لایحه تاخیرات پروژه های عمرانی در دادگاههای بین المللی مورد استناد و استفاده قرار می گیرد.
پروتکل SCL به طور کامل به موضوعاتی نظیر برنامه زمانبندی اولیه و بروزرسانی شده، گزارشات دوره ای، منابع مصرفی و هزینهها، مکاتبات پروژه، تاخیر مجاز و غیر مجاز، تسریع در کار و حل و فصل اختلافات پروژه می پردازد.
انواع لایحه تاخیرات: فنی، مالی، ترکیبی
لایحه تاخیرات در قراردادهای پیمانکاری، همواره از دو منشا مستقل سرچشمه می گیرند. اول، موضوعات فنی و اجرایی که مانع از پیشرفت پروژه شده اند و دوم مشکلات مالی که به سبب تاخیر در پرداخت مطالبات پیمانکاران رخ داده است. البته در پروژه های کشور، عموماً ترکیبی از انواع مشکلات فنی و مالی به صورت همزمان اتفاق می افتد.
| مستندات کلیدی | مبنای محاسبه | تعریف | نوع تاخیر |
| گزارش روزانه، MSP/Primavera، مسیر بحرانی | تحلیل مسیر بحرانی و تأثیر بر زمانبندی مصوب | تأخیر در تحویل کارگاه، تغییر نقشه، ابلاغ کارهای جدید، شرایط جوی، فورس ماژور | تاخیر فنی |
| صورتوضعیتها، فرمول بخشنامه ۵۰۹۰ | فرمول بخشنامه ۵۰۹۰ و ۱۳۰۰ | تأخیر در پرداخت پیشپرداخت، صورتوضعیت، تعدیل | تاخیر مالی |
| هر دو دسته مستندات بالا | تحلیل فنی + محاسبه مالی با کسر همپوشانی | ترکیبی از تاخیرات فنی و مالی — رایجترین حالت در پروژههای کشور | تاخیر ترکیبی |
تاخیرات فنی و تحلیل مسیر بحرانی
از جمله سرفصل های فنی و اجرایی متداول در لایحه تاخیرات، می توان به تاخیر در ابلاغ نقشه ها، تغییرات مکرر نقشه ها و مشخصات فنی، تاخیر در تحویل مصالح، ابلاغ کارهای مازاد بر پیمان اولیه و غیره اشاره نمود.
برای نمونه، در صورت افزایش مبلغ پیمان ناشی از افزایش احجام کاری و یا ابلاغ کارهای جدید به پیمانکار، مدت پیمان افزایش مییابد. براساس استفساریه منتسب به سازمان برنامه، این افزایش مدت پیمان، نسبت مستقیم با مبلغ افزایش یافته ندارد و باید براساس نوع کار محاسبه شود. بدیهی است که تغییر مصالح یا تجهیزات و استفاده از مصالح و تجهیزات گران تر درصورتیکه از نظر تامین و اجرا، اثری بر زمان فعالیت ها نداشته باشد، علیرغم افزایش مبلغ پیمان، نمی تواند موجب مجاز شدن تاخیرات گردد.
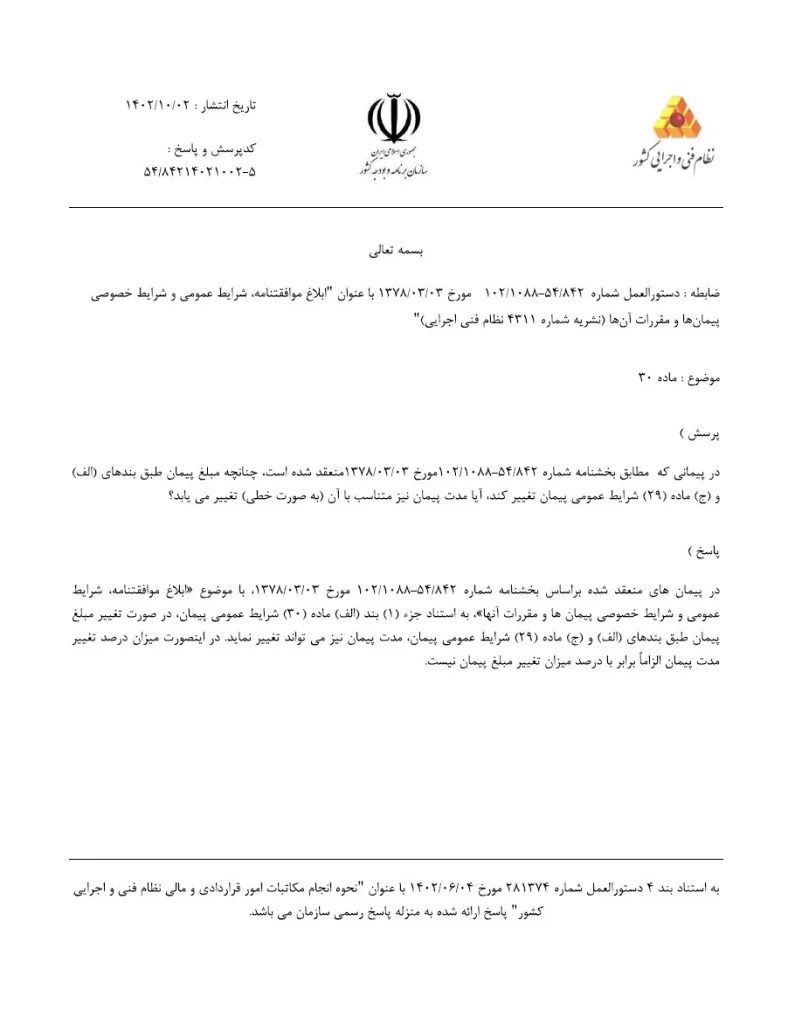
همچنین براساس ماده 30 شرایط عمومی پیمان، اگر مبلغ پیمان کاهش یابد، مهندس مشاور با کسب نظر پیمانکار، کاهش مدت پیمان را تعیین می کند و مراتب را برای اتخاذ تصمیم به کارفرما گزارش می نماید و سپس نتیجه تصمیم کارفرما را به پیمانکار ابلاغ می کند.
مهمترین نکته درخصوص لایحه تاخیرات فنی، تحلیل مسیر بحرانی است، چرا که ممکن است نقشه ای تغییر یابد یا مصالحی با تاخیر به پیمانکار تحویل شود اما این تغییر یا تاخیر اصلاً سبب طولانی شدن عملیات اجرایی پروژه نشود. در نتیجه، به منظور استفاده از تاخیر در تحویل کارگاه، ابلاغ دستورکارها یا نقشه ها در لایحه تاخیرات می بایست این موارد بصورت صحیح و در قالب مایلستون در برنامه زمان بندی تفصیلی مصوب – MSP یا Primavera – اعمال شده باشد و در مسیر بحرانی برنامه زمانبندی قرار داشته باشد.
به همین دلیل است که تاخیر ابلاغ دستورکارها و نقشه ها به شرطی در تاخیرات مجاز لحاظ می گردد که پیمانکار با توجه به برنامه زمانی تفصیلی، آنها را از مهندس مشاور درخواست کرده باشد. بدیهی است که در صورت عدم بروزرسانی منظم برنامه زمانبندی، ممکن است براساس برنامه زمانی تفصیلی، موعد درخواست موارد فوق رسیده باشد اما در واقعیت هنوز عملیات اجرایی به مرحله درخواست این موارد نرسیده باشد یا حتی فعالیت های مرتبط با آن ها دیگر در مسیر بحرانی برنامه زمانبندی قرار نداشته باشند. این موضوع می تواند در زمان ارائه لایحه تاخیرات و رسیدگی به تاخیرات مجاز و غیر مجاز به یکی از کلیم های مشاور و کارفرما تبدیل شود.
از جمله موارد دیگر قابل طرح در لایحه توجیه تاخیرات، شرایط جوی است. براساس ماده 16 شرایط عمومی پیمان، پیمانکار تایید می نماید که محل اجرای کار را دیده و بررسی کرده است و از وضعیت آب و هوا، بارندگی و برف و امکان اجرای کار در فصل های مختلف سال، با توجه به آمار 20 سال پیش از تاریخ ارائه پیشنهاد قیمت و در نظر گرفتن مدت اجرای کار، اطلاع یافته است.
بنابراین تنها به شرطی می توان در لایحه تاخیرات به شرایط نامساعد جوی پرداخت که شرایط نامساعد جوی فراتر از آمار 20 ساله باشد. البته در صورتیکه برای مثال، پیمانی از فروردین آغاز شده و مدت اولیه آن شش ماه باشد و تاخیرات مجاز آن به گونه ای باشد که وارد فصل سرما و بارندگی شود و در نتیجه آن، امکان عملیات اجرایی میسر نباشد، می توان شرایط نامساعد جوی را بعنوان عامل مجاز شدن تاخیرات مورد پذیرش قرار داد.
از سوی دیگر نیز چنانچه پروژه ناشی از تاخیرات غیر مجاز پیمانکار به دوره ای برسد که شرایط نامساعد جوی سبب کندی عملیات اجرایی گردد، نمی توان شرایط جوی را بعنوان عامل مجاز شدن در لایحه تاخیرات پیمانکار پذیرفت.
موضوع دیگر قابل طرح در لایحه تاخیرات پیمانکاری، شرایط فورس ماژور می باشد. همانطور که در مقاله دیگری به موضوع شیوع کرونا از منظر یک پدیده فورس ماژور پرداخته شده است، دلایل متعددی مبنی بر امکان درج تاخیرات ناشی از شیوع بیماری کرونا بعنوان بخشی از لایحه تاخیرات پروژه وجود دارد. مطابق ماده ۴۳ شرایط عمومی پیمان، ناممکن شدن ادامه کار در اثر بروز حوادث قهری در پروژه یکی از شرایط وقوع فورس ماژور می باشد.
بنابراین اگر شیوع بیماری کرونا تنها سبب کاهش نیروی کار، کاهش راندمان کار و یا افزایش هزینه اجرای کار شده باشد، نمی توان آن را بعنوان فورس ماژور در نظر گرفت اما می تواند بعنوان عامل تاخیرات خارج از قصور پیمانکار در نظر گرفته شود. باید توجه داشت که اگر ارائه برنامه زمان بندی پروژه پس از شیوع بیماری کرونا و بروز مشکلات مرتبط با آن در پروژه ها صورت گرفته باشد، عملاً به یکی از فرضیات تهیه برنامه زمانبندی تبدیل شده و نمی تواند بعنوان دلیل تاخیرات مجاز درنظر گرفته شود.
تاخیرات مالی و بخشنامه 5090
همانطور که در ماده 30 شرایط عمومی پیمان مطرح شده است، اگر کارفرما نتواند تعهدات مالی خود را در موعد های درج شده در اسناد و مدارک پیمان انجام دهد، تاخیرات پیمانکار قابل مجاز شدن خواهد بود. محاسبه تاخیرات مجاز ناشی از تاخیر در پرداخت صورت وضعیت ها براساس دو بخشنامه 5090 و بخشنامه 1300 صورت می پذیرد.
از سال 1396 نیز در بند 19-2 کلیات فهرست بها، این موضوع مطرح گردید که صورتجلسات پیمانکار باید طی یک بازه 3 هفته ای بررسی شده و به وی ابلاغ گردد. چرا که براساس تبصره ذیل ماده 37 شرایط عمومی پیمان، هر گاه به عللی صورت وضعیت ارسالی پیمانکار مورد تائید کارفرما قرار نگیرد، تا 70 درصد مبلغ صورت وضعیت به عنوان علی الحساب و در مدت مقرر در این ماده در وجه پیمانکار پرداخت می شود. حال آنکه ممکن است عدم تایید مبلغ صورت وضعیت ناشی از عدم بررسی و ابلاغ صورتجلسات ارسالی باشد. بنابراین در صورت عدم ابلاغ صورتجلسات در موعد مقرر، مبلغ کسر شده از صورت وضعیت بدلیل عدم ابلاغ صورتجلسات، بعنوان تاخیر در پرداخت در نظر گرفته شده و باید در لایحه تاخیرات، مورد محاسبه قرار گیرد.
براساس بخشنامه 5090 با تاخیر در پرداخت پیش پرداخت و یا هر یک از صورت وضعیت های کارکرد پیمانکار، به تناسب مبلغ و مدت صورت وضعیت، تاخیرات پیمانکار قابل مجاز شدن می باشد. برای محاسبه مدت تاخیرات مجاز هر یک از پرداخت ها، فرمولهایی ارائه شده است که براساس آن ها می توان تاخیرات مجاز ناشی از تاخیر در هر پرداخت را محاسبه نمود و سپس به جمع جبری تاخیر در تمامی پرداخت ها اقدام نمود. البته تبصره ای نیز درخصوص نحوه همپوشانی تاخیرات ناشی از تاخیر در پرداخت ها وجود دارد که در مقاله مجزایی به بطور کامل مورد بحث قرار گرفته است.
درصورت تاخیر در پرداخت تعدیل نیز می توان به استناد اینکه پرداخت صورت وضعیت تعدیل نیز یکی از تعهدات مالی کارفرما است، تاخیر در پرداخت آن را جزء موارد مجاز کننده تاخیرات دانست. بخصوص که براساس تبصره ذیل ماده 37 شرایط عمومی پیمان، اگر به هر دلیل و غیر از قصور پیمانکار، تعدیل کارکرد های هر نیمه از سال (سه ماهه اول و دوم و سوم و چهارم) پس از سپری شدن سه ماه از آن نیمه سال، با شاخص های قطعی پرداخت نشود، طبق بند 9 ماده 30 عمل خواهد شد. اما اینکه از چه فرمولی برای محاسبه تاخیرات مجاز ناشی از تاخیر در پرداخت تعدیل استفاده شود، مشخص نشده است. حتی استفساریه ای از سازمان برنامه وجود دارد که تصریح می نماید، بخشنامه 5090 صرفاً برای تاخیر در پرداخت صورت وضعیت ها کاربرد دارد و برای محاسبه تاخیر در پرداخت تعدیل کارایی ندارد. در هر حال، پیشنهاداتی برای فرمول محاسبه تاخیرات مجاز ناشی از تاخیر در پرداخت تعدیل وجود دارد که معتبرترین آن ها به سندیکای پیمانکاران ساختمانی اختصاص دارد.
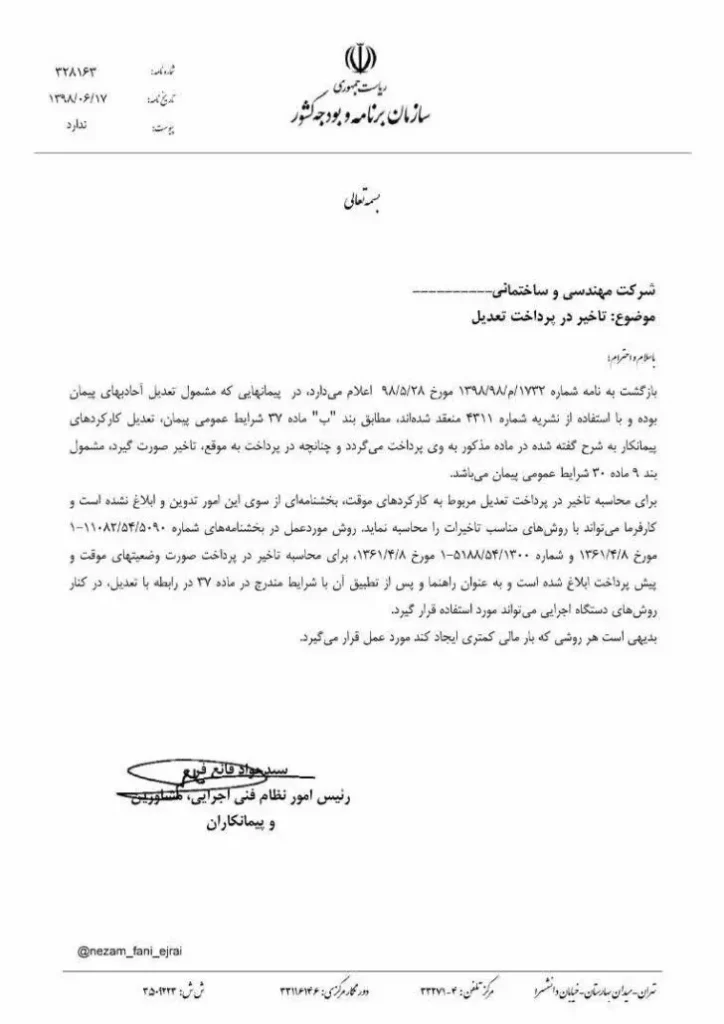
لایحه تاخیرات در شرایط عمومی پیمان: چه زمانی و چگونه؟
براساس ماده 30 شرایط عمومی پیمان، در پایان مدت اولیه پیمان یا هر تمدید مدت پیمان، اگر کار به اتمام نرسیده باشد، مهندس مشاور با کسب نظر پیمانکار و با توجه به موارد تعیین شده در بند الف، علل تاخیر کار را بررسی می کند و میزان مدت مجاز و غیر مجاز آن را با توافق پیمانکار تعیین می نماید و نتیجه کار را به کارفرما گزارش می دهد و سپس نظر کارفرما را در مورد میزان مجاز یا غیر مجاز تاخیر کار به پیمانکار اعلام می کند و معادل مدت تاخیر مجاز، مدت پیمان را تمدید می نماید.
لذا در پایان مدت اولیه پیمان یا هر تمدید مدت پیمان باید لایحه تاخیرات توسط پیمانکار تهیه و توسط مشاور و کارفرما بررسی شود. در بسیاری از پروژه ها، کارفرمایان، رسیدگی به تاخیرات مجاز و غیر مجاز پروژه را به اتمام کار منوط می کنند با این فرض که در آن زمان، اهرم فشار پیمانکار از نظر انجام عملیات اجرایی خنثی شده و رسیدگی به لایحه تاخیرات را مطابق با نظر خود به انجام می رسانند.
| جنبه | ✅ تاخیر مجاز | ❌ تاخیر غیرمجاز |
| منشأ | ناشی از عملکرد کارفرما یا مشاور (تأخیر در پرداخت، تحویل زمین، ابلاغ نقشه) یا عوامل خارجی (فورس ماژور، شرایط جوی) | ناشی از قصور یا کوتاهی پیمانکار در اجرا، تأمین نیرو، تهیه مصالح یا مدیریت پروژه |
| پیامد | تمدید مدت پیمان، معافیت از جریمه تأخیر، پایه مطالبه ضرر و زیان، تعدیل با شاخص دوره واقعی | محاسبه جریمه روزانه (ماده ۵۰)، تعدیل با متوسط شاخص دوره مجاز، امکان فسخ پیمان توسط کارفرما |
| مثال | تأخیر ۳ ماهه در پرداخت صورتوضعیت | ابلاغ دیرهنگام نقشه فونداسیون | شیوع بیماری کرونا | کمبود نیروی کار | تأخیر در تأمین مصالح | عدم تهیه به موقع تجهیزات |
از این رو صرفاً به تمدید قرارداد فیمابین جهت اعلام آن به سازمان بیمه تامین اجتماعی می پردازند. درحالیکه براساس ماده 30 شرایط عمومی پیمان، کارفرما باید معادل مدت تاخیر مجاز به تمدید مدت پیمان بپردازد و اگر مدت پیمان را تمدید نماید در برخی موارد به منزله مجاز شدن تاخیرات پیمانکار می باشد. این موضوع در مقاله تمدید مدت پیمان و مجاز شدن تاخیرات بصورت مفصل بررسی شده است.
لایحه تاخیرات در ماده 30 شرایط عمومی پیمان رایج (نشریه 4311)
براساس ماده 30 شرایط عمومی پیمان، در صورت وقوع هر یک از موارد زیر که موجب افزایش مدت اجرای کار شود، پیمانکار میتواند درخواست تمدید مدت پیمان را بنماید:
- در صورتی که مطابق بند های الف و ج ماده 29 شرایط عمومی پیمان، مبلغ پیمان تغییر می کند.
- هرگاه به دستور کارفرما یا مهندس مشاور نقشه های اجرایی یا مشخصات فنی تغییر اساسی کند.
- هرگاه کارفرما در تحویل کارگاه، ابلاغ دستور کارها یا نقشه و تحویل مصالحی که تهیه آنها به عهده اوست تاخیر کند. باید توجه داشت که تاخیر ابلاغ دستور کارها و نقشه ها به شرطی مشمول این بند است که پیمانکار با توجه به برنامه زمانی تفصیلی، آنها را از مهندس مشاور درخواست کرده باشد .
- اگر در تحویل مصالحی که فروش آنها لزوماً باید با حواله کارفرما صورت گیرد تاخیر ایجاد شود، به شرطی که پیمانکار با توجه به برنامه زمانی تفصیلی برای تهیه آنها به موقع اقدام کرده باشد.
- در موارد حوادث قهری و همچنین در موارد مربوط به کشف اشیای عتیقه و آثار تاریخی به در مواد 26 و 43 شرایط عمومی پیمان پیش بینی شده است.
- هرگاه محدودیت برای ورود مصالح و تجهیزات طبق بند (د) ماده 20 شرایط عمومی پیمان پیش آید.
- در صورتی که طبق ماده 49 شرایط عمومی پیمان به حالت تعلیق درآید.
- در صورتی که قوانین و مقررات جدیدی وضع شود که در تغییر مدت اجرای کار موثر باشد.
- هرگاه کارفرما نتواند تعهدات مالی خود را در موعد های درج شده در اسناد و مدارک پیمان انجام دهد.
- موارد دیگری که به تشخیص کارفرما خارج از قصور پیمانکار باشد.
متناسب با بندهای فوق، می توان موارد ذیل را برای درج در لایحه تاخیرات مورد بررسی قرار داد:
- عدم تحویل زمین و یا وجود معارض در پروژه.
- تغییر احجام کار و در نتیجه تغییر مبلغ پیمان.
- ابلاغ کارهای جدید و خارج از قرارداد.
- تغییرات نقشهها و مشخصات فنی و صدور دستور کار.
- دوبارهکاریها.
- تأخیر در ابلاغ نقشهها و دستور کارها.
- تأخیر در تحویل مصالحی که بر عهده کارفرما بوده است.
- عدم پرداخت بهموقع مطالبات پیمانکار.
- شرایط نامساعد جوی.
- شرایط غیرقابلپیشبینی ازجمله شیوع بیماری کرونا و جنگ.
لایحه تاخیرات در قراردادهای سرجمع
در قراردادهای سرجمع (متر مربع زیربنا) نیز پیمانکار متعهد است در مدت پیمان با توجه به مواد 30 و 39 شرایط عمومی پیمان (نشریه 4311)، پروژه را تکمیل نموده و به کارفرما تحویل دهد. در این نوع قراردادها، چنانچه در حین اجرای کار تغییراتی در مشخصات فنی، نقشه های اجرایی و مقادیر کار به پیمانکار ابلاغ شود یا آزادسازی زمین و رفع موانع طبق برنامه زمانی محقق نشود، به نحوی که باعث نیاز به تغییر در برنامه زمانی تفصیلی باشد، اعمال تغییرات در برنامه زمانی تفصیلی با درخواست پیمانکار و یا اعلام مهندس مشاور امکان پذیر می باشد.
به جهت مستندسازی و شفافیت کارها در این نوع قراردادها، لازم است حداکثر هر شش ماه یکبار، لایحه تاخیرات تهیه شده و میزان تاخیرات مجاز و غیر مجاز مشخص شود. زمان رسیدگی توسط مشاور و اظهارنظر و تصویب توسط کارفرما برای هر دوره شش ماهه، حداکثر یک ماه از تاریخ ارائه لایحه تاخیرات از سوی پیمانکار می باشد.
در قراردادهای سرجمع، هرگاه کارفرما در پرداخت پیش پرداخت ها، صورت وضعیت ها (موقت، قطعی و تعدیل) و سپرده ها تاخیر نماید، به منظور جبران خسارت ناشی از تاخیر در تادیه اصل بدهی، کارفرما براساس نرخ تورم اعلامی مرکز آمار ایران، به پیمانکار خسارت می پردازد. همچنین این قراردادها مطابق با دستورالعمل تعدیل آحاد بها مشمول پرداخت تعدیل می باشند که بررسی تاخیرات مجاز و غیر مجاز را در آن ها ضروری می سازد.
جزییات مربوط به تهیه، دفاع و رسیدگی لایحه تاخیرات در قراردادهای سرجمع در مقاله دیگری به تفصیل بیان می گردد.
لایحه تاخیرات در قراردادهای EPC
تهیه لایحه تاخیرات در قراردادهای EPC تفاوت هایی با نشریه 4311 دارد که از آن جمله می توان به موارد ذیل اشاره نمود:
براساس شرایط عمومی پیمان (نشریه 4311)، یکی از مواردی که صرفاً در صورت تأخیر غیرمجاز بر عهده پیمانکار قرار میگیرد، پرداخت مبلغ بیمه تمام خطر پروژه است. در مقابل در پیمانهای EPC طبق بند ت ماده 18-1، اگر در شرایط خصوصی به گونۀ دیگری تعیین نشده باشد، هزینۀ تهیه و برقرار نگهداشتن بیمهنامهها، ازجمله پرداخت حق بیمه و فرانشیز، اساساً به عهده پیمانکار است، درنتیجه تاخیرات اثری روی آن ندارد.
ازجمله عوامل دیگر که طبق شرایط عمومی پیمان جزء تاخیرات مجاز پیمانکار محسوب میشود، تأخیر کارفرما در تحویل نقشهها یا تغییر نقشهها و مشخصات فنی طبق دستور مشاور یا کارفرما است، ولی در قراردادهای EPC این مورد وجود ندارد زیرا طراحی بر عهده خود پیمانکار است و کارفرما صرفاً به اعلام خواسته های خود می پردازد.
در ماده 50 شرایط عمومی پیمان، میزان جریمه روزانه مشخصشده و در انتهای ماده، گفته شده در مواردی که اخذ خسارت تأخیر بیش از ارقام درج شده در این ماده ضروری باشد و در اسناد و مدارک پیمان، میزان آن پیشبینی شده باشد، خسارت تأخیر را بر اساس آن محاسبه میکنند؛ بنابراین در این نوع قراردادها خسارت درج شده در شرایط خصوصی نمیتواند کمتر از میزان اعلامی در شرایط عمومی باشد. اما در قرارداد طرح و ساخت، تعیین میزان جریمه تماماً به شرایط خصوصی پیمان واگذار شده است.
یکی از مواردی که سبب مجاز شدن تاخیرات میشود، شرایط استثنایی نامساعد آب و هوایی است. برخلاف شرایط عمومی پیمانکه شرایط 20 ساله اخیر آب و هوایی را مبنا قرار داده است، طبق بند پ ماده 8-4 قرارداد همسان طرح و ساخت، مبنایی برای شرایط آب و هوایی نامساعد در نظر گرفته نشده است، بنابراین میتوان به عرف منطقه استناد کرد.
هرگاه در قرارداد همسان طرح و ساخت کارفرما ظرف مدت مقرر طبق ماده 14-7 پرداختهای لازم را انجام ندهد، طبق بند 14-8 جریمه خواهد شد ولی طبق بخشنامه 5090 که بهمنظور تکمیل شرایط عمومی پیمان در مورد موعد پرداخت مطالبات پیمانکاران صادرشده است، دیرکرد در پرداخت موجب تمدید مدت پیمان خواهد شد.
جزییات مربوط به تهیه، دفاع و رسیدگی لایحه تاخیرات در قراردادهای EPC در مقاله دیگری به تفصیل بیان می گردد.
لایحه تاخیرات در کنترل پروژه
براساس ماده 18 شرایط عمومی پیمان، پیمانکار متعهد است که سازمان، روش اجرا و برنامه زمانی تفصیلی اجرای کار را طبق نظر مهندس مشاور بر اساس نقشه های موجود و برنامه زمانی کلی تهیه کند و ظرف مدت یک ماه از تاریخ مبادله پیمان، یا مدت دیگری که در اسناد و مدارک پیمان تعیین شده است، تسلیم مهندس مشاور نماید تا پس از اصلاح و تصویب کارفرما برای اجرا به پیمانکار ابلاغ شود.
همچنین در صورتی که حین اجرای کار، پیمانکار تشخیص دهد که تغییراتی در برنامه زمانی تفصیلی ضروری است، موظف است پیش از رسیدن موعد انجام کارهایی که به نظر او باید در برنامه آن تغییر داده شود، مراتب را با ذکر دلیل، به مهندس مشاور اطلاع دهد. مهندس مشاور، تغییرات مورد تقاضای پیمانکار را در قالب برنامه زمانی کلی رسیدگی می کند و آنچه را که مورد قبول است، پس از تصویب کارفرما، به پیمانکار ابلاغ می کند.
این برنامه زمان بندی مصوب، مبنای بسیاری از کلیم های طرفین بخصوص در لایحه تاخیرات قرار میگیرد که از آن جمله می توان به موارد ذیل اشاره نمود:
- تاخیر ابلاغ دستور کارها و نقشه ها به شرطی دلیل تاخیرات مجاز است که پیمانکار با توجه به برنامه زمانی تفصیلی، آنها را از مهندس مشاور درخواست کرده باشد.
- اگر در تحویل مصالحی که فروش آنها لزوماً باید با حواله کارفرما صورت گیرد، تاخیر ایجاد شود، به شرطی که پیمانکار با توجه به برنامه زمانی تفصیلی برای تهیه آنها به موقع اقدام کرده باشد، تاخیرات پیمانکار مجاز خواهد بود.
- تاخیر در اتمام هر یک از کارهای پیش بینی شده در برنامه تفصیلی، بیش از نصف مدت تعیین شده برای آن کار با توجه به ماده 30 بعنوان یکی از دلایل فسخ پیمان درنظر گرفته می شود.
- در صورتیکه پیمان، طبق ماده 46 شرایط عمومی پیمان فسخ شود یا طبق ماده 48 شرایط عمومی پیمان خاتمه داده شود، تاخیر کار نسبت به برنامه تفصیلی با رعایت ماده 30 بررسی شده، میزان مجاز و غیر مجاز آن تعیین
می شود و بابت تاخیر غیر مجاز پیمانکار، پرداخت خسارت تاخیر به پیمانکار تعلق می گیرد.
علاوه بر موارد فوق، لایحه تاخیرات در کنترل پروژه از این نظر اهمیت می یابد که تمامی موارد 10 گانه مندرج در ماده 30 شرایط عمومی پیمان باید بر روی برنامه زمان بندی تفصیلی( MSP یا Primavera) و مصوب پروژه اعمال شود تا مشخص شود که آیا تاخیرات روی مسیر بحرانی پروژه رخ داده اند یا خیر.
بعضاً دیده می شود که مشاور و کارفرما برای فعالیت های دچار تاخیر، وزن تعیین می کنند، درحالیکه با اعمال این فعالیت ها به برنامه زمان بندی پروژه ممکن است علیرغم وزن ناچیز فعالیت، اثرات قابل توجهی در مجاز شدن تاخیرات مشاهده گردد. برای مثال ممکن است تهیه نقشه های فونداسیون، وزن ناچیزی از فعالیت های پروژه را داشته باشد اما هر روز عدم ابلاغ نقشه های فونداسیون معادل مجاز شدن یک روز از تاخیرات پیمانکار و یک روز تحویل دیرتر کل پروژه باشد.
از سوی دیگر، مالکیت شناوری های برنامه زمانبندی در لایحه تاخیرات از اهمیت ویژه ای برخوردار است. اینکه آیا چون کارفرما در یکی از جبهه های کاری (بخصوص روی مسیر بحرانی) سبب تاخیر شده است، پیمانکار می تواند در سایر جبهه ها به کاهش سرعت پروژه اقدام نماید یا خیر. یکی از ادعاهای متداول کارفرمایان و مشاوران در زمان رسیدگی به لایحه تاخیرات این است که اگرچه پیمانکار در برخی جبهه ها امکان فعالیت نداشته است ولی در جبهه هایی که آزاد بوده نیز فعالیتی نداشته و این موضوع را بعنوان قصور پیمانکار در بروز تاخیرات و غیر مجاز شدن تاخیرات تلقی می کنند.
فرایند تهیه لایحه تاخیرات: از مستندسازی تا دفاع
1- تهیه برنامه زمانبندی صحیح (قبل از شروع پروژه)
اولین و مهمترین قدم، تهیه یک برنامه زمانبندی مصوب و دقیق در آغاز پروژه است. یک برنامه زمانبندی مناسب میتواند ۵۰٪ از مشکلات پیمانکاران در لایحه تأخیرات را کاهش دهد. این برنامه مبنای اصلی همه ادعاها و تحلیلهای بعدی خواهد بود.
2- مستندسازی منظم رویدادهای تأخیرساز
از روز اول پروژه باید رویدادهای تأخیرساز در گزارشات روزانه، هفتگی، ماهانه یا حداکثر سهماهه مستند شوند. مکاتبات کتبی، صورتجلسات و دستورکارها باید به دقت بایگانی گردند — اجرای دستورات شفاهی بدون مستندسازی یکی از رایجترین اشتباهات پیمانکاران است.
3- شناسایی و دستهبندی رویدادهای تأخیرساز
رویدادها باید به دو دسته فنی (تأخیر در تحویل کارگاه، تغییر نقشه، ابلاغ دستورکارها) و مالی (تأخیر در پرداخت صورتوضعیت، پیشپرداخت و تعدیل) دستهبندی شوند. هر رویداد باید با مستندات پشتیبان همراه باشد.
4- تحلیل مسیر بحرانی و اثرگذاری بر زمانبندی
رویدادهای شناساییشده باید در برنامه زمانبندی مصوب (MSP یا Primavera) اعمال شوند تا تأثیر هر رویداد بر مسیر بحرانی پروژه مشخص گردد. فقط رویدادهایی که در مسیر بحرانی قرار دارند میتوانند به عنوان دلیل مجاز شدن تأخیرات مطرح شوند.
5- محاسبه و کمیسازی تأخیرات فنی و مالی
تأخیرات فنی بر اساس تحلیل مسیر بحرانی و تأخیرات مالی بر اساس فرمول بخشنامه ۵۰۹۰ و ۱۳۰۰ محاسبه میشوند. سپس همپوشانیهای احتمالی کسر شده و عدد نهایی تأخیرات مجاز استخراج میگردد.
6- تنظیم، ارسال رسمی و دفاع از لایحه
لایحه نهایی با رعایت ساختار استاندارد (روکش، کلیات پروژه، مبانی، محاسبات فنی، محاسبات مالی، گراف همپوشانی و پیوستها) تنظیم و به مهندس مشاور و کارفرما ارسال میشود. چنانچه مستندات حین اجرا به درستی جمعآوری شده باشند، مرحله دفاع بسیار سهلتر خواهد بود.
محتوای یک لایحه تاخیرات استاندارد: ساختار و سرفصل ها
بطور کلی یک لایحه تاخیرات استاندارد دارای ساختار و سرفصل هایی به شرح ذیل می باشد:
- روکش لایحه تاخیرات.
- کلیات پروژه شامل شرح عملیات، مدت و مبلغ اولیه قرارداد و اطلاعات کلی.
- مبانی تهیه لایحه تاخیرات نظیر قوانین مبنایی و نرم افزار مورد استفاده.
- محاسبه تاخیرات فنی و اجرایی شامل تمامی موارد فنی و اجرایی که سبب بروز تاخیر در پروژه شدهاند.
- محاسبه تاخیرات مالی اعم از تاخیر در پرداخت پیش پرداخت، صورت وضعیت کارکرد و تعدیل.
- اعمال همپوشانی تاخیرات در قالب گراف همپوشانی و جمع بندی گزارش توجیه تاخیرات.
- ارائه مستندات مورد استفاده در گزارش به صورت پیوست های جداگانه.
فایل نمونه لایحه تاخیرات
در ادامه یک نمونه لایحه تاخیرات استاندارد با ساختار و سرفصل های گفته شده، قابل دانلود می باشد.
تهیه لایحه تاخیرات مالی را به متخصصین بسپارید
محاسبه لایحه تاخیرات مالی در ظاهر فرمولمحور است، اما هر خطای کوچک در تعریف متغیرها — از دوره صورتوضعیت گرفته تا تاریخ واقعی پرداخت — میتواند مدت تمدید مجاز را بهطور قابلتوجهی کاهش دهد یا کل لایحه را در جلسه رسیدگی به تاخیرات تاخیرات زیر سوال ببرد. ایمنسازان پای با بیش از ۱۰ سال تجربه در تهیه و دفاع لایحه تاخیرات، پرونده شما را پیش از هر اقدامی به صورت رایگان بررسی میکند.
برای دریافت مشاوره و هماهنگی جهت کارشناسی لایحه تاخیرات مالی، میتوانید از طریق فرم تماس با کارشناسان ایمن سازان پای در ارتباط باشید یا مستقیماً تماس بگیرید.
اشتباهات رایج در لایحه تاخیرات پیمانکاری
در این بخش به 5 اشتباه رایج در لایحه تاخیرات قراردادهای پیمانکاری اشاره می کنیم.
- اشتباه اول اینکه پیمانکاران، به اهمیت برنامه زمانبندی اولیه پروژه در لایحه تاخیرات توجه نمی کنند و در زمان تهیه لایحه تاخیرات متوجه می شوند که دلایل تاخیر پروژه پس از اعمال در برنامه زمانبندی مصوب، اثرات جزئی بر برنامه زمانبندی داشته و تاخیرات کمی را مجاز می کند.
- اشتباه دوم اینکه پیمانکاران در حین اجرای پروژه، برنامه زمانبندی مصوب را بروزرسانی نمی کنند و باز هم دلایل تاخیر پروژه پس از اعمال در برنامه زمانبندی مصوب قدیمی، تاخیرات کمی را مجاز می کند.
- اشتباه سوم، عدم مستندسازی تاخیرات در حین اجرای کار است. دلایل تاخیرات پروژه می تواند به راحتی در حین اجرای کار در گزارشات روزانه، هفتگی، ماهیانه و یا مکاتبات فیمابین مستند شود اما بسیاری از پیمانکاران از مستندسازی این موارد غافل می شوند.
- اشتباه چهارم، اجرای دستورکارها و تغییرات براساس دستورات شفاهی است که بعداً فراموش شده و در لایحه تاخیرات مغفول می ماند.
- اشتباه پنجم، عدم ارسال به موقع صورت وضعیت های پیمانکاران است. بسیاری از پیمانکاران تصور می کنند اگر کارکرد ماهانه صورت وضعیت ها ناچیز باشد، ارزش ارسال ندارد اما فرمول محاسبه تاخیرات مالی بخشنامه 5090 به گونه ای نگارش شده است که وابستگی شدیدی به ارسال منظم صورت وضعیت های پیمانکاران دارد.


موضوع : بند ( و ) و بند ( ز ) ماده 12 پیمان اجرای کارهای ساختمانی به روش سرجمع به شماره 1299188/96 مورخ4/5/1396 .
همانگونه که استحضار دارید پیمانکار می تواند مطابق بند ( و ) بخشنامه سرجمع بابت دیرکرد در پرداخت پیش پرداخت ، صورت وضعیت ها) موقت، قطعی و تعدیل) و سپرده ها از کارفرما خسارت ناشی از تاخیر در تادیه اصل بدهی دریافت کند. به هنگام محاسبه تاخیرات جهت تعیین آخرین روز مجاز با توجه به اینکه خسارت ناشی از دیرکرد در پرداخت پیش پرداخت ، صورت وضعیت ها و سپرده ها طبق بند ( و ) به صورت ریالی جبران می گردد،
الف) آیا علاوه بر پرداخت خسارت ریالی ، محاسبه تاخیر در پرداخت اسناد موقت نیز می بایستی مطابق بخشنامه 5090/54/11082-1 و روابط موجود در بخشنامه محاسبه و مدت حاصله جزو تاخیرات مجاز پیمانکار به حساب آید یا خیر؟
ب) با استناد به بند 9 ماده 30 شرایط عمومی پیمان : (هرگاه کارفرما نتواند تعهدات مالی خودر را در موعد های درج شده در اسناد و مدارک پیمان انجام دهد) و عطف به بند ( ج ) ماده 37 شرایط عمومی پیمان: ( برای وجوه دیگری که به موجب اسناد و مدارک پیمان به پیمانکار تعلق می گیرد ، مهندس مشاور ظرف مدت 10 روز از تاریخ دریافت صورتحساب پیمانکار،آن را رسیدگی و به کارفرما تسلیم تا طبق بند الف برای رسیدگی و پرداخت آن اقدام نماید) و اینکه در بخشنامه سرجمع که خسارت ناشی از تاخیر در تادیه را به صراحت منوط به پیش پرداخت ، صورت وضعیت ها و سپرده ها دانسته است آیا هزینه ناشی از تعلیق می تواند همان بند ( ج ) ماده 37 باشد که به تبع از آن بتوان از بند 9 ماده 30 نسبت به تمدید مدت پیمان ( علاوه بر مدت زمان دوره تعلیق) اقدام نمود.
به عبارتی آیا پرداخت نشدن هزینه تعلیق ( درکارهای فهرست بهایی و سرجمع) در مدت زمان قانونی می تواند مشمول تاخیر در پرداخت قرارگیرد؟
با سلام
بخشنامه قیمت سرجمع درخصوص این موضوع صراحت دارد:
“کارفرما موظف به پرداخت خسارت تأخیر در پرداخت بر طبق بند «و» میباشد و لذا تأخیر در پرداخت صورتحساب پیمانکار موجب تأخیرات مجاز وی نمیباشد.”
باسلام
یه سوال راجبه ضریب تا ثیر در لایه تاخیرات بخش تاخیرات مالی داشتم. ضریب تاثیر صورت وضعیت چجوری محاسبه میشه؟ البته یه توضیحی هست :
ضریب تاثیر(دیدگاه پیمانکاری): ضریبی است بزرگتر از یک که بر اساس برنامه زمانبندی مصوب با تمهیدات مناسب برای اجرای فعالیت ها در فصول مناسب کاری دیده شده است و با توجه به عدم تامین مالی توسط کارفرما این فرصت از دست رفته است